
Bei „Jung kauft Alt“ reden alle über den Zins. Über die Sanierungsauflage, die an dem Kredit hängt, redet kaum jemand – dabei ist sie der Teil, der Geld kostet und eine Frist hat. Seit dem 3. August 2026 gibt es dafür einen zweiten Weg: vier definierte Einzelmaßnahmen statt der Sanierung auf Effizienzhaus 85 EE. Das ist die wichtigere Änderung – und sie wird derzeit fast nur als Randnotiz behandelt.
Zwei Dinge, beide zugunsten der Käufer: Die Förderhöchstbeträge sind gestiegen, und es gibt erstmals einen zweiten Weg, die Sanierungsauflage zu erfüllen. Bis dahin führte nur ein Pfad zum Ziel – das gekaufte Haus auf den Standard Effizienzhaus 85 EE bringen. Jetzt können Sie die Auflage alternativ über eine Kombination energetischer Einzelmaßnahmen nach der Bundesförderung für effiziente Gebäude (BEG EM) erfüllen.
Wer den Einzelmaßnahmen-Pfad wählt, muss innerhalb der Frist alle vier der folgenden Maßnahmen umsetzen. Das ist kein Baukasten zum Auswählen – vier von vier, sonst ist die Auflage nicht erfüllt:
Der maximale Kreditbetrag steigt seit dem 3. August 2026 gestaffelt nach der Zahl der Kinder im Haushalt:
Maßgeblich ist der Zeitpunkt der Antragstellung bei der KfW über Ihre Hausbank.
Rückwirkend gilt das nicht: Bestehende Zusagen bleiben bei den alten Beträgen und dem alten Sanierungsweg. Wer ab dem 3. August 2026 beantragt, bekommt automatisch die neuen Höchstbeträge.
Die 65-%-Erneuerbaren-Pflicht für neue Heizungen ist mit dem Gebäudemodernisierungsgesetz am 29. Juli 2026 gesetzlich entfallen. Im JKA-Programm bleibt sie trotzdem bestehen, weil sie dort keine gesetzliche Pflicht ist, sondern eine vertragliche Förderbedingung. Wer „Jung kauft Alt“ nimmt, bindet sich also freiwillig an eine Anforderung, von der der Rest des Landes seit Ende Juli befreit ist. Das ist kein Argument gegen das Programm – der Zinsvorteil kann das aufwiegen. Aber es gehört in die Entscheidung, und es steht in kaum einem der Finanzierungsratgeber zu diesem Programm. Was das Gebäudemodernisierungsgesetz sonst noch geändert hat, steht im Ratgeber Sanierungspflicht 2026.
Er ist planbar: vier klar umrissene Gewerke, jedes einzeln beauftragbar, jedes einzeln nachweisbar. Der Nachweis läuft über die Fachunternehmererklärung des ausführenden Betriebs – eine Effizienzhaus-Bestätigung durch einen Energieeffizienz-Experten ist dafür nicht zwingend erforderlich. Ganz ohne Energieeffizienz-Experten zu arbeiten, ist in der Praxis aber selten sinnvoll. Denn sobald Sie für dieselben Maßnahmen BEG-Zuschüsse mitnehmen wollen – und genau das sollten Sie –, brauchen Sie für die Hüllenmaßnahmen ohnehin die Bestätigung zum Antrag (BzA). Und der iSFP-Bonus setzt einen individuellen Sanierungsfahrplan voraus, den nur ein zugelassener Energieberater erstellt. Der Weg „vier Rechnungen, keine Beratung“ erfüllt die Auflage, verschenkt aber im gleichen Zug fünfstellige Zuschüsse.
Bei sehr schlechter Bausubstanz führen die vier Einzelmaßnahmen ohnehin fast zwangsläufig in Richtung Effizienzhaus – dann lohnt der systemische Ansatz, weil er zusätzlich die Effizienzhaus-Förderung öffnet. Und nur auf diesem Weg greift die Härtefallregelung. Kriterien für die Entscheidung: Baujahr, Zustand von Kellerdecke und Anlagentechnik – und ob für das Haus ohnehin schon ein Sanierungsfahrplan vorliegt.
Sie haben 54 Monate, also viereinhalb Jahre, um die Sanierung abzuschließen. Der häufigste und teuerste Irrtum dazu: Die Frist beginnt mit dem Tag der KfW-Förderzusage, nicht mit dem Notartermin und nicht mit der Schlüsselübergabe. Wer zwischen Zusage und Einzug ein Jahr verstreichen lässt, hat nicht viereinhalb Jahre Zeit, sondern dreieinhalb. Reißt die Frist, gilt die Förderbedingung als nicht erfüllt – die KfW kann den gewährten Zinsvorteil zurückfordern. Die am 23. Oktober 2025 eingeführte Härtefallregelung mildert das ab: Wird das Sanierungsziel nicht vollständig erreicht, aber immerhin der Standard Effizienzhaus 100 EE, entfällt die Kündigung. Stattdessen steigt der Zinssatz ab Abschluss der Sanierungsmaßnahmen – spätestens 54 Monate nach Zusage – um 1,00 Prozentpunkt pro Jahr. Das ist ein Sicherheitsnetz, kein Plan B.
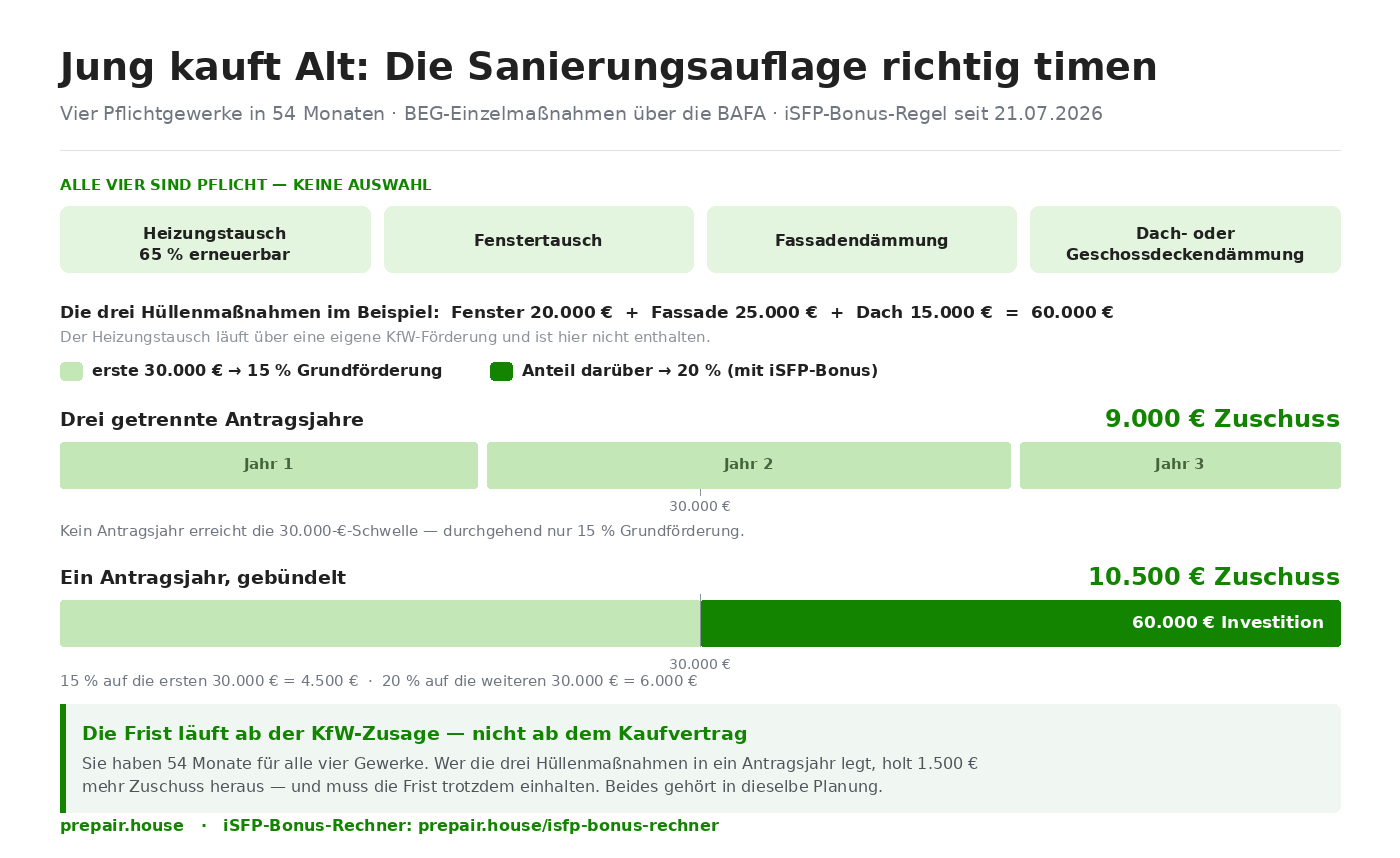
Der KfW-308-Kredit finanziert den Erwerb. Die vier Sanierungsmaßnahmen sind daneben eigenständig über die BEG-Einzelmaßnahmen bezuschussbar – die Gebäudehülle über die BAFA, der Heizungstausch über die KfW. Beides gleichzeitig ist zulässig, solange die Summe aller öffentlichen Zuschüsse die tatsächlichen Kosten nicht übersteigt. Entscheidend ist das Antragsjahr: Seit dem 21. Juli 2026 wird der 5-Prozentpunkte-iSFP-Bonus nur noch auf den Kostenanteil oberhalb von 30.000 € gewährt. Die mit Sanierungsfahrplan verdoppelte Obergrenze von 60.000 € pro Wohneinheit und Jahr bleibt bestehen. Für das JKA-Pflichtpaket heißt das: Die drei Hüllenmaßnahmen zusammen landen regelmäßig zwischen 40.000 und 60.000 € – also genau in dem Bereich, in dem der Bonus wieder Geld bringt. Wer sie über mehrere Jahre einzeln abarbeitet, bleibt jedes Jahr unter der Schwelle und bekommt nie mehr als die Grundförderung. Rechenbeispiel: Fenster 20.000 € + Fassadendämmung 25.000 € + Dachdämmung 15.000 € = 60.000 € förderfähige Kosten.
Vereinfachtes Beispiel, keine Förderzusage – entscheidend sind die tatsächlich förderfähigen Kosten und die konkrete Antragssituation. Der Heizungstausch läuft über eine eigene KfW-Förderung und ist hier nicht enthalten.
Gleiche Maßnahmen, gleiche Summe, 1.500 € Unterschied – allein durch die Bündelung in ein Antragsjahr. Mehr dazu im Ratgeber Maßnahmen bündeln. Wie viel bei Ihrem Maßnahmenpaket herauskommt – und was die Bündelung in Ihrem konkreten Fall bringt – zeigt unser iSFP-Bonus-Rechner. Er bildet die neue 30.000-€-Regel ab und stellt einzeln gegen gebündelt gegenüber. Zwei Minuten, keine Anmeldung.
Mit dem Tag der KfW-Förderzusage, nicht mit dem Kaufvertrag oder der Schlüsselübergabe. Das ist der häufigste Irrtum zu diesem Programm – wer zwischen Zusage und Einzug ein Jahr verstreichen lässt, hat nicht viereinhalb Jahre Zeit, sondern dreieinhalb.
Ja. Der Einzelmaßnahmen-Weg besteht aus Heizungstausch, Fenstertausch, Fassadendämmung und Dach- bzw. Geschossdeckendämmung. Es ist keine Auswahl, sondern ein Paket.
Nein. Maßgeblich ist der Zeitpunkt der Antragstellung bei der KfW über Ihre Hausbank. Die neuen Höchstbeträge gelten für Anträge ab dem 3. August 2026.
Für den Nachweis der Sanierungsauflage auf dem Einzelmaßnahmen-Weg genügt grundsätzlich die Fachunternehmererklärung. Sobald Sie für dieselben Maßnahmen BEG-Zuschüsse beantragen oder den iSFP-Bonus nutzen wollen, brauchen Sie ihn aber ohnehin – deshalb ist der Verzicht in der Praxis selten sinnvoll.
Ja, wenn Sie den Einzelmaßnahmen-Weg im JKA-Programm gehen. Die gesetzliche Pflicht ist mit dem GModG am 29. Juli 2026 entfallen, die vertragliche Förderbedingung im Programm besteht weiter.
Dann gilt die Förderbedingung als nicht erfüllt und die KfW kann den gewährten Zinsvorteil zurückfordern. Erreichen Sie mindestens Effizienzhaus 100 EE, greift die Härtefallregelung: keine Kündigung, aber ein Zinsaufschlag von 1,00 Prozentpunkt pro Jahr ab Abschluss der Sanierungsmaßnahmen.
Stand: 16.09.2026. Quellen: BMWSB-Programmseite „Jung kauft Alt“, KfW-Merkblatt Kredit Nr. 308, BEG-Einzelmaßnahmen-Richtlinie vom 20.07.2026.
Vier Pflichtgewerke unter einer laufenden Frist heißt: vier Ausschreibungen, vier Angebotsvergleiche, vier Terminketten – neben Umzug, Job und Kindern. Prepair holt für die Maßnahmen aus Ihrem Sanierungsfahrplan kostenfrei 2–3 Vergleichsangebote regionaler Meisterbetriebe ein – förderkonform aufgesetzt und abgestimmt mit Ihrem Energieberater.
Jetzt kostenfrei Angebote anfragenSind Sie Hausbesitzer oder Energieberater?
Bitte wählen Sie Ihre Anwendung:
Prepair App (2024 – Oktober 2026) Prepair 2.0 – ab Oktober 2026, hier testen Prepair Angebotsservice